一、业绩亮点:净利润同比增长34.52%
顺威股份(002676.SZ)发布的2024年半年度报告显示,公司上半年实现营业收入约XX亿元,同比增长XX%;归属于上市公司股东的净利润约XX万元,同比增长34.52%。在宏观经济承压、行业竞争加剧的背景下,这一增速显得尤为亮眼,也印证了公司"风叶+汽车"双主业战略的阶段性成效。
从单季度数据来看,第二季度净利润环比亦保持增长态势,盈利能力持续修复。公司毛利率同比有所提升,反映出产品结构优化与成本管控的双重效果。经营性现金流状况改善,为后续研发投入与产能扩张提供了支撑。
二、"风叶"主业:稳中有进,高端化趋势明确
顺威股份的传统优势业务——风叶(空调风叶、通风设备风叶等)在上半年保持了稳健表现。作为国内空调风叶领域的头部企业,公司深度绑定美的、格力、海尔等主流家电厂商,受益于空调行业的以旧换新政策推动及出口市场的回暖,风叶订单量稳中有升。
值得注意的是,公司持续推动风叶产品向高端化、轻量化、低噪音方向升级。FFU风机过滤单元、新风系统风叶等高附加值产品占比提升,带动整体毛利率上行。公司在材料改性、空气动力学仿真等环节的技术积累,使其在规模化交付与定制化开发之间取得了较好的平衡,进一步巩固了细分市场的领先地位。
三、汽车业务:第二增长曲线加速成形
"风叶+汽车"战略中,汽车零部件业务是重要的增量来源,也是市场关注的焦点。上半年,顺威股份在汽车领域的布局逐步兑现:精密塑料零部件业务持续拓展,产品覆盖内外饰件、功能结构件等品类,客户结构从自主品牌向合资品牌及新能源车企延伸。
新能源汽车的快速渗透为公司的汽车零部件业务打开了新的空间。新能源车企对轻量化、精密化零部件的需求,与公司在精密注塑和模具开发方面的能力高度契合。公司积极把握这一趋势,加大在新能源汽车供应链中的渗透率,相关收入占比进一步提升。与此公司推进汽车业务与风叶业务在模具、注塑、材料等底层能力上的协同复用,降低了新业务拓展的边际成本,也为整体盈利能力提供了支撑。
四、战略协同:从"单一品类"到"能力复利"
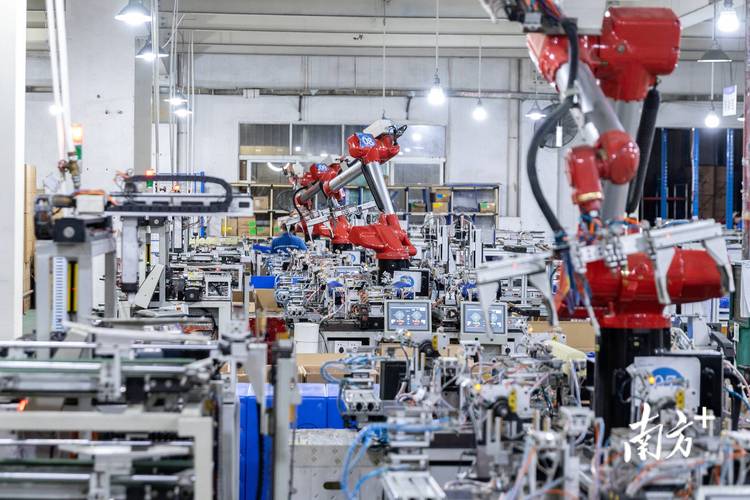
"风叶+汽车"并非简单的业务拼盘,其内核在于底层能力的复用。公司长期积累的精密模具设计制造能力、高分子材料改性能力以及大规模精益生产能力,构成了两条业务线的公共底座。风叶业务提供了稳定的现金流和规模化制造经验,汽车业务则贡献了更高的成长弹性和客户粘性,二者形成了"稳守+进取"的组合。
从费用端观察,公司上半年在研发上的投入保持增长,重点方向包括汽车轻量化材料、低噪音风叶结构设计等。销售与管理费用率保持相对稳定,规模效应和运营效率的提升对冲了部分原材料价格波动的影响。
五、风险与展望
需要客观看待的是,公司业绩增长中仍存在需关注的因素。报告期内公司资产负债率依然较高,财务费用对利润形成一定压力;同时汽车零部件业务对少数车企客户的依赖度仍需逐步分散,客户结构的多元化和盈利结构的进一步衔接有望在后续释放,但节奏存在不确定性。
站在当前时点,"风叶+汽车"战略已从概念阶段进入业绩兑现阶段。下半年,随着空调旺季备货对风叶业务形成支撑、新能源汽车零部件产能利用率的提升以及高附加值产品占比的继续上行,公司全年高增长具备一定延续性。中长期看,顺威股份仍需在汽车客户拓圈、材料技术壁垒构建以及资金结构优化上持续推进,方能将短期业绩弹性转化为可持续的成长逻辑。
综合而言,上半年34.52%的净利润增长既体现了传统主业稳健经营的底色,也反映了第二曲线初步放量的弹性。"风叶+汽车"双轮驱动的路径已经清晰,看点在于两条业务的同频增速,以及产能与资金层面之间的平衡能力。